Bloomberg HT & CNBC-e Live Broadcast Desk
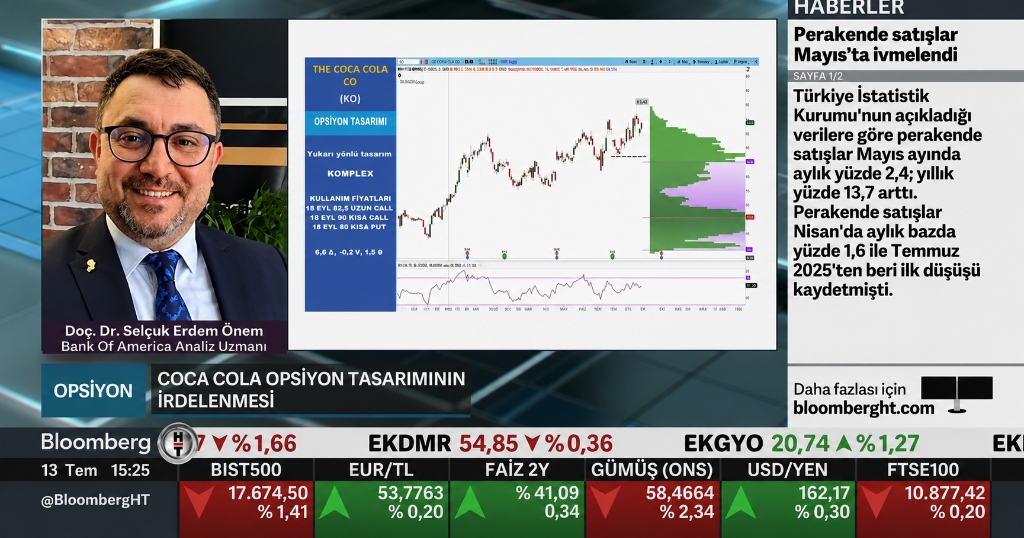
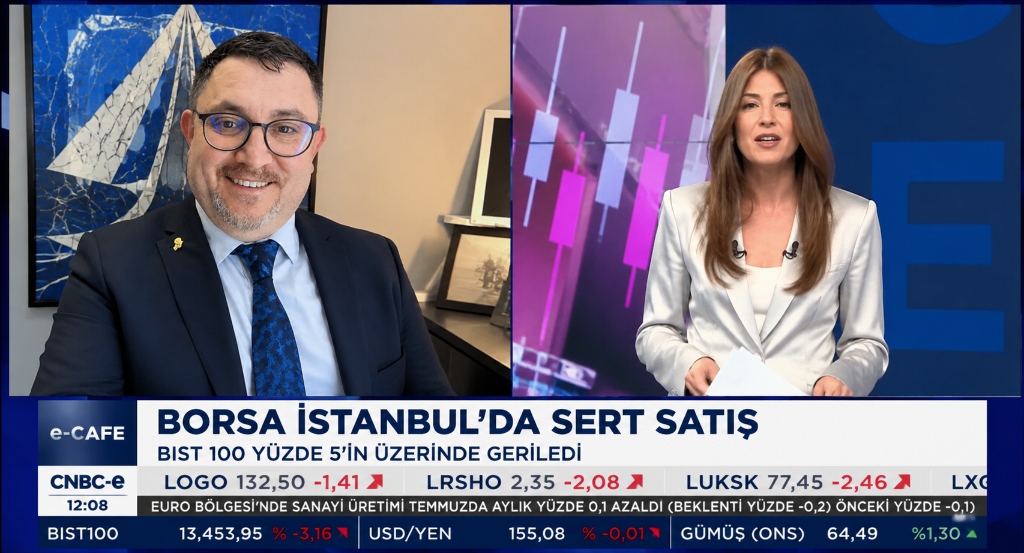
Live market analyses by Assoc. Prof. Dr. Selcuk Erdem Onem on national financial television covering systemic market shocks, equity dynamics, and derivative option structures.
 Macroeconomic Report
KOD: #SDE-MAKRO-2025/Q1
Global Interest Rate Cycles, Liquidity Conditions & Capital Flows
Medium-term projections of tightening and easing monetary cycles by the FED and ECB on emerging markets, carry trade balances, and currency dynamics.
- FED 2025 rate-cut trajectory and its transmission to global bond yields
- Liquidity sensitivity mapping across Emerging Market (EM) currencies
- FX hedging and treasury positioning recommendations for corporations
 Capital Markets
KOD: #SDE-EQUITY-2025
NASDAQ & BIST 100 Sector Multiples & Valuation Analytics
Comparative multiples analytics evaluating P/E and EV/EBITDA valuations of AI and tech giants alongside BIST 100 industrial and banking ratios, drawn from direct NASDAQ equity analyst experience.
- Valuation premiums and balance sheet earnings quality across US mega-cap tech
- Yield potential and risk-adjusted return ratios for BIST 100 banking and industrials
- Foreign institutional custodial custody trends and equity capital flow triggers
 Corporate Risk
KOD: #SDE-RISK-GUIDE
Corporate Guide to FX, Interest Rate & Liquidity Hedging
Derivative instrument strategies designed for corporations and holdings navigating volatile markets to shield open FX exposures, interest rate burdens, and operating working capital.
- FX hedging architectures utilizing forwards, options, and cross-currency swaps
- Balance sheet currency sensitivity stress-testing and scenario matrix design
- Optimization of corporate bank credit lines and overall financing expenses
 Meta Quees Bulletin
KOD: #MQ-TR-STRATEGY
Strategic Portfolio & Risk Framework for Qualified Investors
Macroeconomic insights, portfolio diversification principles, and transparent risk scoring methodologies delivered to investors across the Meta Quees ecosystem.
- Cross-asset correlation matrix across equities, sovereign debt, commodities, and gold
- Behavioral finance principles and strict risk control during market flash panics
- Institutional investor relations and strategic advisory protocols at Meta Quees
 Academic & VaR
KOD: #TORONTO-VAR-PUB
Value at Risk (VaR) & Advanced Stress Testing Models in Banking
Capital adequacy and systemic shock modeling for banking institutions developed through doctoral research at the University of Toronto and Dokuz Eylul University.
- Parametric VaR, Historical Simulation, and Monte Carlo algorithmic frameworks
- Basel III/IV capital adequacy and Liquidity Coverage Ratio (LCR) modeling
- Extreme tail risk mitigation and Expected Shortfall (ES) calibration
 Balance Sheet Analytics
KOD: #SDE-CASH-OPT
Working Capital & Cash Flow Optimization in High-Rate Environments
Operational finance blueprints enabling commercial and industrial companies to expand free cash flow via receivables velocity, payable terms, and inventory optimization amidst elevated financing rates.
- Strategic compression of the Cash Conversion Cycle (CCC)
- Optimization of supply chain finance, factoring facilities, and credit lines
- Off-balance sheet liability governance and corporate credit rating enhancement
Key Macroeconomic & Market Indicators
Core financial indicator matrix monitored by Assoc. Prof. Dr. Selcuk Erdem Onem during corporate advisory and institutional consulting mandates.
Commission a Bespoke Financial Risk Report
Initiate direct consultations to commission customized balance sheet stress-testing, foreign exchange open exposure risk mappings, or macroeconomic briefings for your holding, enterprise, or investment fund.